
Das Wichtigste in Kürze
- Festgeld wird für eine feste Laufzeit zu einem festen Zinssatz angelegt. Das Geld ist während der Laufzeit meist nicht verfügbar.
- Termingeld ist der Oberbegriff für zeitlich gebundene Einlagen. Festgeld und Kündigungsgeld sind unterschiedliche Varianten.
- Die passende Laufzeit richtet sich danach, wie lange Sie auf das Geld verzichten können. Ein höherer Zinssatz spricht nicht automatisch für eine längere Bindung.
- Wie sicher Festgeld ist, hängt unter anderem von der Bank, ihrem Sitzland, dem Anlagebetrag und der geltenden Einlagensicherung ab.
Was ist Festgeld und was ist ein Festgeldkonto?

Festgeld ist eine Geldanlage mit einer festen Laufzeit und einem festen Zinssatz. Sie legen dabei einen bestimmten Betrag für einen vorher vereinbarten Zeitraum bei einer Bank an. Der Zinssatz ist für diese Laufzeit vertraglich festgelegt und verändert sich grundsätzlich nicht – auch dann nicht, wenn sich das allgemeine Zinsniveau ändert.
Während der Laufzeit ist das angelegte Geld meist nicht verfügbar. Festgeld eignet sich deshalb vor allem für Geld, das Sie bis zu einem bestimmten Zeitpunkt nicht benötigen.
Was ist ein Festgeldkonto?
Das Festgeldkonto ist das Konto, auf dem die Anlage geführt wird. Es dient in der Regel nicht dem täglichen Zahlungsverkehr und Sie können normalerweise keine laufenden Überweisungen oder Lastschriften ausführen. Das Festgeldkonto ist damit nicht mit einem Girokonto oder einem täglich verfügbaren Tagesgeldkonto gleichzusetzen.
Wie die Kontoeröffnung, Einzahlung, Zinsgutschrift und Auszahlung konkret ablaufen, hängt von den Vertragsbedingungen der jeweiligen Bank ab und wird im Abschnitt „Wie funktioniert eine Festgeldanlage?" erklärt.
Das folgende Video zeigt, was ein Festgeldkonto ist und wie Sie darauf Geld anlegen. Ebenso erfahren Sie, welche Vor- und Nachteile Festgeld hat und was Sie vor einer Festgeldanlage beachten sollten.
Wie unterscheidet sich Festgeld von Tagesgeld?
Festgeld und Tagesgeld sind zwei unterschiedliche Anlageformen. Der wichtigste Unterschied besteht darin, dass Festgeld für eine bestimmte Laufzeit gebunden ist, während Sie über Tagesgeld in der Regel jederzeit verfügen können. Beim Festgeld ist der Zinssatz für die vereinbarte Laufzeit festgelegt; beim Tagesgeld kann sich der Zinssatz ändern.
Festgeld eignet sich daher vor allem für Geld, das Sie bis zum Laufzeitende nicht benötigen und zu einem planbaren Zinssatz anlegen möchten. Tagesgeld bietet dagegen mehr Flexibilität, ist aber nicht mit derselben Zinssicherheit für einen längeren Zeitraum verbunden.
Welche Anlageform zu Ihrer Situation passt, hängt vor allem davon ab, ob Ihnen die feste Verzinsung oder die kurzfristige Verfügbarkeit wichtiger ist. Eine ausführliche Abwägung finden Sie im Ratgeber „Tagesgeld oder Festgeld?“.
Was bedeutet Termingeld?
Termingeld ist ein Oberbegriff für Geldanlagen, bei denen das Kapital für einen bestimmten Zeitraum gebunden ist. Während dieser Zeit können Sie in der Regel nicht oder nur eingeschränkt über das Geld verfügen. Welche Bedingungen gelten, hängt von der jeweiligen Produktart und der Bank ab.
Häufig wird Termingeld auch als Synonym für Festgeld verwendet. Im engeren Sinne ist Festgeld jedoch eine konkrete Form des Termingelds. Bei Festgeld stehen die Laufzeit und der Zinssatz grundsätzlich bei Vertragsabschluss fest. Daneben gibt es beispielsweise Kündigungsgeld, bei dem die Auszahlung von einer Kündigungsfrist abhängt.
Was ist Kündigungsgeld?
Beim Kündigungsgeld vereinbaren Sie mit der Bank, wie lange die Kündigungsfrist beträgt. Möchten Sie über das Guthaben verfügen, müssen Sie die Anlage zunächst kündigen. Erst nach Ablauf der Frist wird das Geld ausgezahlt.
Kündigungsgeld ist daher nicht mit täglich verfügbarem Tagesgeld gleichzusetzen. Während Tagesgeld in der Regel jederzeit verfügbar ist, bleibt das Geld beim Kündigungsgeld bis zum Ablauf der Kündigungsfrist gebunden. Die konkrete Verzinsung, Mindestanlage und Kündigungsfrist ergeben sich aus dem jeweiligen Vertrag.
Der wichtigste Unterschied zu Festgeld besteht darin, dass bei Festgeld der Rückzahlungstermin grundsätzlich bereits bei Vertragsabschluss feststeht. Beim Kündigungsgeld hängt der Zeitpunkt der Auszahlung davon ab, wann Sie kündigen und wie lang die vereinbarte Kündigungsfrist ist.
Warum die Bezeichnung „Termingeld“ allein nicht ausreicht
Banken verwenden den Begriff „Termingeld“ nicht immer einheitlich. Teilweise bezeichnen sie damit allgemein zeitlich gebundene Einlagen, teilweise wird Termingeld als Synonym für Festgeld verwendet.
Prüfen Sie bei einem konkreten Angebot deshalb, ob ein festes Laufzeitende oder eine Kündigungsfrist gilt, wie lange der Zinssatz festgeschrieben ist und wann Anlagebetrag und Zinsen ausgezahlt werden.
Maßgeblich sind immer die Vertragsbedingungen der jeweiligen Bank. Aus dem Begriff „Termingeld“ allein lässt sich nicht zuverlässig ableiten, wann Sie über Ihr Geld verfügen können.
Wie funktioniert eine Festgeldanlage?
Eine Festgeldanlage folgt einem festen Ablauf: Sie wählen den Anlagebetrag und die Laufzeit aus, eröffnen ein Festgeldkonto, überweisen das Geld und erhalten es am Ende der Laufzeit zusammen mit den Zinsen zurück. Die konkreten Bedingungen, Fristen und Auszahlungstermine ergeben sich aus dem Vertrag mit der jeweiligen Bank. Die folgende Übersicht fasst die einzelnen Schritte einer Festgeldanlage zusammen.
-
Überlegen Sie zunächst, wie viel Geld Sie anlegen möchten und für welchen Zeitraum Sie darauf verzichten können. Die Laufzeit sollte zu Ihrem persönlichen Liquiditätsbedarf passen. Legen Sie nur einen Betrag an, den Sie während dieser Zeit voraussichtlich nicht benötigen. Aktuelle Angebote können Sie im Festgeld Vergleich anhand von Anlagebetrag und Laufzeit prüfen
-
Haben Sie ein passendes Festgeldangebot ausgewählt, stellen Sie bei der Bank den Antrag auf Eröffnung eines Festgeldkontos. Dafür geben Sie unter anderem Ihre persönlichen Daten, den gewünschten Anlagebetrag und die Laufzeit an. Außerdem hinterlegen Sie Ihr Referenzkonto, über das der Anlagebetrag eingezahlt wird und auf das die Auszahlung des Guthabens erfolgt.
Vor der abschließenden Kontoeröffnung muss die Bank Ihre Identität prüfen. Je nach Anbieter erfolgt dies beispielsweise über Postident oder Videoident. Erst wenn die Identitätsprüfung erfolgreich abgeschlossen ist, kann die Festgeldanlage eingerichtet werden.
-
Nach der Kontoeröffnung überweisen Sie den vereinbarten Betrag vom Referenzkonto auf das Festgeldkonto. Beachten Sie dabei die von der Bank vorgegebene Einzahlungsfrist. Die Festgeldanlage beginnt in der Regel erst, wenn der vollständige Betrag bei der Bank eingegangen und die Anlage bestätigt worden ist. Bewahren Sie die Bestätigung und die Vertragsunterlagen auf.
-
Für die Festgeldanlage gilt der Zinssatz, den Sie bei Vertragsschluss vereinbart haben. Wie und wann die Zinsen gutgeschrieben werden, hängt von den Vertragsbedingungen ab. Möglich ist eine jährliche Zinszahlung oder eine Gutschrift am Ende der Laufzeit.
-
Während der vereinbarten Laufzeit ist der Anlagebetrag meist nicht verfügbar. Eine vorzeitige Verfügung hängt von den Bedingungen der jeweiligen Bank ab. Teilabhebungen oder zusätzliche Einzahlungen sind bei Festgeld in der Regel nicht vorgesehen. Ob eine vorzeitige Kündigung möglich ist, welche Fristen gelten und ob dadurch Zinsen verloren gehen, ergibt sich aus dem Vertrag. Prüfen Sie diese Regelungen am besten schon vor der Anlage.
-
Zum vereinbarten Laufzeitende zahlt die Bank den Anlagebetrag und die gutgeschriebenen Zinsen entsprechend den Vertragsbedingungen aus. Die Auszahlung erfolgt normalerweise auf das hinterlegte Referenzkonto.
Einige Banken verlängern die Festgeldanlage automatisch, wenn Sie nicht rechtzeitig kündigen oder einer Verlängerung widersprechen. Für die neue Laufzeit kann ein anderer Zinssatz gelten. Prüfen Sie deshalb die Verlängerungsbedingungen und die dafür geltenden Fristen bereits bei Vertragsabschluss.
Welche Vorteile und Nachteile hat Festgeld?
Festgeld verbindet einen festen Zinssatz mit einer festen Laufzeit. Daraus ergeben sich klare Vorteile bei der Planbarkeit, aber auch Einschränkungen bei der Verfügbarkeit. Ob diese Anlageform zu Ihnen passt, hängt deshalb nicht allein von der Zinshöhe ab, sondern auch davon, wie lange Sie auf das Geld verzichten können.
Vorteile von Festgeld
- fester Zinssatz: Der bei Vertragsabschluss vereinbarte Zinssatz bleibt während der Laufzeit grundsätzlich unverändert.
- hohe Planbarkeit: Anlagebetrag, Laufzeit und Zinssatz stehen von Beginn an fest. Der voraussichtliche Ertrag kann deshalb bereits vor der Anlage berechnet werden.
- keine Kursschwankungen wie bei Wertpapieren: Anders als bei Aktien oder ETFs verändert sich das Guthaben auf dem Festgeldkonto normalerweise nicht durch tägliche Bewegungen an den Kapitalmärkten.
- einfache Produktlogik: Für die Beurteilung eines Angebots sind vor allem Anlagebetrag, Laufzeit, Zinssatz und Auszahlungsbedingungen relevant. Nach dem Abschluss sind in der Regel keine laufenden Anlageentscheidungen erforderlich.
- unter bestimmten Bedingungen höhere Verzinsung als bei täglich verfügbaren Einlagen: Banken können für die eingeschränkte Verfügbarkeit häufig einen höheren Zinssatz als für Tagesgeld oder andere täglich verfügbare Einlagen anbieten. Das gilt jedoch nicht automatisch für jedes Angebot und jede Laufzeit.
Nachteile von Festgeld
- eingeschränkte Verfügbarkeit: Das angelegte Geld ist während der Laufzeit meist nicht frei verfügbar. Festgeld eignet sich deshalb nicht für Beträge, die kurzfristig für Notfälle oder größere Ausgaben benötigt werden.
- steigende Marktzinsen können nicht unmittelbar genutzt werden: Der feste Zinssatz schützt vor sinkenden Zinsen, verhindert aber meist eine Umschichtung zu besseren Konditionen während der Laufzeit. Zinssicherheit und Flexibilität stehen dadurch in einem Spannungsverhältnis.
- automatische Verlängerung: Wird einer Verlängerung nicht rechtzeitig widersprochen, kann sich die Anlage für eine weitere Laufzeit verlängern. Für diese neue Anlage können andere und möglicherweise ungünstigere Konditionen gelten.
- Inflationsrisiko: Der vereinbarte Zinssatz beschreibt nur die nominale Verzinsung. Liegt die Inflation über dem Zinssatz, kann die Kaufkraft des Guthabens trotz Zinsgutschrift sinken.
- keine automatische Risikofreiheit: Festgeld unterliegt zwar normalerweise keinen Kursschwankungen wie das z. B. bei Wertpapieren der Fall ist. Daraus folgt aber nicht, dass jede Anlage unabhängig von Bank, Land, Einlagensicherung und Inflation risikofrei ist.
Wie sicher ist Festgeld?
Festgeld gilt durch die gesetzliche Einlagensicherung als vergleichsweise sichere, aber nicht risikofreie Geldanlage. Guthaben auf Festgeldkonten sind innerhalb der gesetzlichen Grenzen bis zu 100.000 € pro Kunde und Bank geschützt – unabhängig davon, auf wie viele Konten bei dieser Bank das Guthaben verteilt ist. (Quelle: BaFin, Stand: September 2026). Die gesetzliche Einlagensicherung schützt somit nicht jeden Betrag unbegrenzt und sagt außerdem nichts darüber aus, ob Sie während der Laufzeit vorzeitig über Ihr Festgeld verfügen können.
Manche Banken gehören zusätzlich einem freiwilligen oder institutionsbezogenen Sicherungssystem an, was den Schutz über die gesetzliche Grenze hinaus erweitern kann. Welche Voraussetzungen gelten und welcher Betrag geschützt ist, hängt vom jeweiligen Sicherungssystem und der Bank ab. Ausführliche Informationen finden Sie in unserem Ratgeber zum Thema Einlagensicherung.
Wie sicher ist Festgeld bei ausländischen Banken?
Bei ausländischen Banken sollten Sie prüfen, welchem nationalen Einlagensicherungssystem das Institut unterliegt. Innerhalb der Europäischen Union gelten gemeinsame Mindeststandards für die Einlagensicherung. Zuständigkeit, Abwicklung und praktische Entschädigung können sich dennoch danach richten, in welchem Land die Bank ihren Sitz hat und welchem Sicherungssystem sie angehört.
Bei Banken außerhalb der EU sollten Sie das zuständige Sicherungssystem, die geltende Sicherungsgrenze und die Bedingungen für eine Entschädigung besonders sorgfältig prüfen. Ein Länderrating kann bei der Einordnung helfen, ersetzt aber nicht die Prüfung der konkreten Einlagensicherung und der Vertragsbedingungen. Prüfen Sie vor der Anlage außerdem, ob der Anlagebetrag die geltende Sicherungsgrenze übersteigt und ob für das konkrete Angebot besondere Bedingungen gelten.
Welche Laufzeit passt zu einer Festgeldanlage?
Die passende Festgeldlaufzeit richtet sich vor allem danach, wann Sie das angelegte Geld wieder benötigen. Eine kurze Laufzeit bietet mehr Flexibilität, während eine lange Laufzeit den vereinbarten Zinssatz länger sichert. Entscheidend ist deshalb nicht allein, welcher Zinssatz am höchsten ist, sondern wie lange Sie sicher auf den Anlagebetrag verzichten können. Die folgende Tabelle zeigt, wie sich kurze und lange Laufzeiten bei Flexibilität und Zinssicherheit unterscheiden.
Kurze oder lange Laufzeit beim Festgeld?
| Kriterium | kurze Laufzeit | lange Laufzeit |
|---|---|---|
| Verfügbarkeit | Das Geld wird früher wieder verfügbar. | Das Geld bleibt länger gebunden. |
| Zinssicherheit | Der Zinssatz ist für einen kürzeren Zeitraum gesichert. | Der Zinssatz ist länger gesichert. |
| Reaktion auf veränderte Zinsen | Eine neue Anlageentscheidung ist früher möglich. | Während der Laufzeit ist eine Anpassung meist nicht möglich. |
| passend, wenn … | … der Verwendungszweck des Geldes näher liegt oder Flexibilität wichtig ist. | … das Geld langfristig nicht benötigt wird und Zinssicherheit im Vordergrund steht. |
| zentrale Abwägung | Mehr Flexibilität kann mit einem niedrigeren Zinssatz verbunden sein. | Mehr Zinssicherheit bedeutet eine stärkere Kapitalbindung. |
Die Laufzeit muss zum Liquiditätsbedarf passen
Wählen Sie die Laufzeit so, dass Sie den Anlagebetrag bis zum Ende der Bindung voraussichtlich nicht benötigen. Planen Sie dabei nicht nur bekannte Ausgaben ein, sondern auch einen ausreichenden finanziellen Puffer für unerwartete Kosten.
Ein höherer Zinssatz rechtfertigt nicht automatisch eine längere Laufzeit. Entscheidend ist, ob der zusätzliche Zinsertrag die geringere Flexibilität für Sie aufwiegt. Wenn der Zeitpunkt, zu dem Sie das Geld benötigen, unsicher ist, kann eine kürzere Laufzeit oder eine Tagesgeldanlage besser geeignet sein.
Was ist eine Festgeldtreppe?
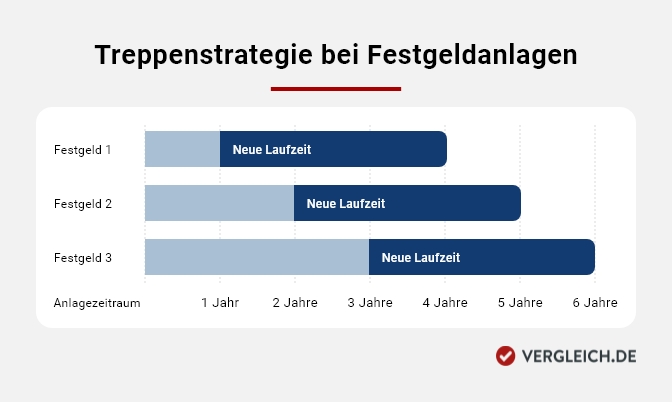
Bei einer Festgeldtreppe teilen Sie den Anlagebetrag auf mehrere Festgeldanlagen mit unterschiedlichen Laufzeiten auf. Dadurch enden die einzelnen Anlagen zu verschiedenen Zeitpunkten und ein Teil des Geldes wird so regelmäßig wieder verfügbar. Es kann dann entweder ausgezahlt oder zu den dann geltenden Konditionen neu angelegt werden. Die folgende Grafik veranschaulicht das Prinzip anhand von drei verschiedenen Anlagezeiträumen.
-
Die Grafik veranschaulicht die Treppenstrategie bei Festgeldanlagen. Sie zeigt ein Balkendiagramm mit 3 übereinander angeordneten Balken, wobei jeweils ein Balken einer Festgeldanlage entspricht. Die Balken sind auf einer x-Achse zeitlich verortet, was den Anlagezeitraum wiedergibt. Die 3 Festgeldanlagen beginnen zum selben Zeitpunkt. Die Laufzeit der einzelnen Festgelder beträgt bei der 1. Anlage 1 Jahr, bei der 2. Festgeldanlage 2 Jahre und bei der 3. Anlage 3 Jahre. Die Laufzeiten enden im Abstand von jeweils 1 Jahr voneinander. Somit wird in jedem Jahr eines der 3 Festgelder fällig. Dieses wird dann wieder neu als Festgeld mit einer Anlagedauer von 3 Jahren angelegt.
Eine Festgeldtreppe kann die Abhängigkeit von einem einzigen Laufzeitende verringern. Sie bietet jedoch keine Garantie für einen höheren Zinsertrag und schützt nicht automatisch vor sinkenden Zinsen. Außerdem müssen Sie mehrere Anlagen, Laufzeiten und Auszahlungstermine im Blick behalten.
Wo finden Sie aktuelle Festgeldzinsen und Angebote?
Festgeldzinsen und Angebote ändern sich regelmäßig. Die aktuellen Konditionen hängen unter anderem von der Laufzeit, dem Anlagebetrag und dem Anbieter ab. Auch die Bedingungen zur Zinszahlung, Auszahlung und Einlagensicherung können sich unterscheiden. In unserem Festgeld Vergleich können Sie aktuelle Angebote anhand Ihres Anlagebetrags und der gewünschten Laufzeit prüfen und die relevanten Konditionen miteinander vergleichen.
Unsere aktuell besten Festgeldzinsen
Laufzeit: 1 Jahr, Anlagebetrag: 10.000 €
AAA Länderrating
AAA Länderrating
AAA Länderrating
AAA Länderrating
AAA Länderrating
Fazit: Für wen Festgeld geeignet ist
Festgeld eignet sich für Geld, das Sie bis zum Ende der vereinbarten Laufzeit nicht benötigen. Der feste Zinssatz schafft Planbarkeit, setzt aber voraus, dass Sie die Laufzeit, die Einlagensicherung und die Vertragsbedingungen geprüft haben. Eine bestimmte Laufzeit oder ein bestimmtes Angebot lässt sich daher nicht pauschal empfehlen.
Wenn Sie kurzfristig auf Ihr Geld zugreifen müssen, kann Tagesgeld besser zu Ihrer Situation passen. Die Unterschiede zwischen beiden Anlageformen erläutert der Ratgeber „Tagesgeld oder Festgeld?“. Für den langfristigen Vermögensaufbau sind andere Anlageformen wie zum Beispiel ETFs oder Aktien sinnvoll; diese sollten aber einer separaten Betrachtung unterzogen werden. Suchen Sie ein konkretes Festgeldangebot, können Sie mit dem Festgeld Vergleich verschiedene Angebote vergleichen.
Häufige Fragen zu Festgeld
-
Viele Banken legen einen Mindestbetrag für die Festgeldanlage fest. Die Höhe unterscheidet sich je nach Anbieter und Angebot. Im Festgeld Vergleich können Sie prüfen, welcher Mindestbetrag für die jeweilige Anlage gilt.
-
Die genaue Steuerlast hängt von Ihrer persönlichen Situation ab. Auf Zinserträge fallen jedoch grundsätzlich 25 % Abgeltungssteuer sowie Solidaritätszuschlag und ggf. Kirchensteuer an. Mit einem Freistellungsauftrag können Sie den Sparerpauschbetrag nutzen, sodass Zinserträge bis zu dessen Höhe steuerfrei bleiben können. Ob und in welcher Höhe Steuern anfallen, hängt unter anderem davon ab, ob Sie den Sparerpauschbetrag bereits für andere Kapitalerträge nutzen.
-
Ob ein Festgeldkonto gemeinschaftlich geführt werden kann, hängt von der Bank und dem jeweiligen Kontomodell ab. Bei einem Gemeinschaftskonto können sich sowohl bei der Einlagensicherung als auch bei der steuerlichen Behandlung Besonderheiten ergeben. Prüfen Sie daher vor Abschluss immer die Vertragsbedingungen und die geltenden Regeln für Gemeinschaftskonten.
-
Die Zinsen werden je nach Vertrag entweder jährlich oder am Ende der Laufzeit gutgeschrieben. Welche Variante günstiger ist, hängt unter anderem davon ab, ob Sie die ausgezahlten Zinsen wieder anlegen können und zu welchen Konditionen dies möglich ist. Ein Zinseszinseffekt entsteht nicht automatisch durch eine jährliche Zinsauszahlung. Dafür müssen die gutgeschriebenen Zinsen tatsächlich wiederangelegt und mitverzinst werden.
-
Eine Insolvenz der Bank gilt als Sicherungsfall. Dann greift die gesetzliche Einlagensicherung innerhalb ihrer geltenden Grenzen. Geschützte Einlagen werden bis zu 100.000 € pro Kunde und Bank berücksichtigt. Welche Voraussetzungen gelten und wie die Entschädigung abgewickelt wird, hängt vom zuständigen Einlagensicherungssystem ab.


